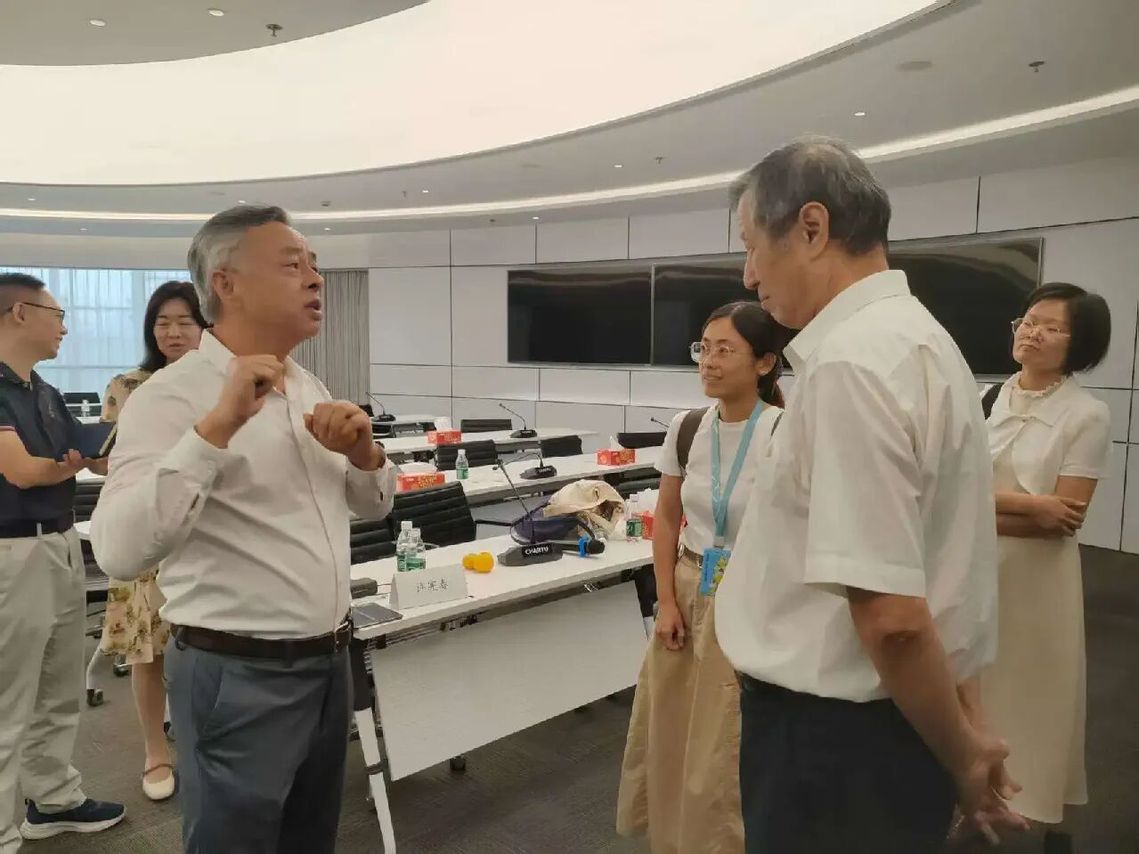
2026年9月22日中午,上海科技大学创管学院501会议室座无虚席,由国家统计局原副局长、统计学者许宪春主讲的“AI与数字经济时代的统计与宏观展望”午间研讨会在此举行。活动由上科大教育、创新和可持续发展研究中心(CEISD)、上科大创管学院与上海市统计学会联合主办。上海市统计学会会长肖永培出席研讨,上科大CEISD主任、上海市统计学会常务副会长杨燕青主持会议。
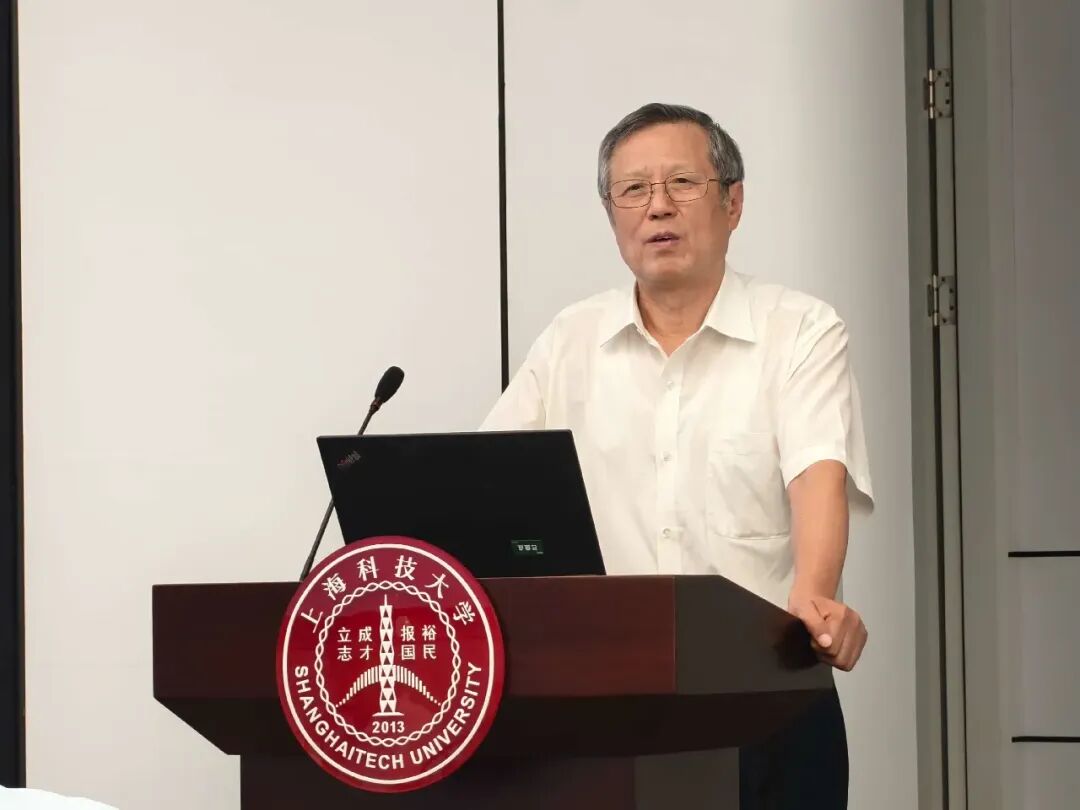
在近两个小时的分享与交流中,许宪春向在座的高校师生与统计工作者,详细拆解了数字经济与AI时代的国民经济核算国际标准(2025年SNA),并探讨了中国在此领域亟待推进的改革。
对于公众而言,国民经济核算或GDP往往只是一串新闻里的数字,但在政策制定者和相关研究者眼中,它是感知国家经济温度的基础设施。当数字经济和人工智能以空前速度重塑社会形态时,传统的统计标尺已经到了必须更新的时刻。
被低估的宏观新动能
在探讨复杂的准则前,许宪春先切入了一个直观的经济现象。近年来,国内固定资产投资增速明显回落,尤其是传统的房地产投资连续数年保持两位数下降。单看这些指标,人们难免对宏观经济走势感到悲观。
许宪春认为,在传统投资放缓的同时,中国企业在数字产业、数据加工、人工智能大模型以及云计算上的投入急剧增加。遗憾的是,受制于现行核算标准,这些海量的新型投资很大程度上成了宏观统计中“丢失的变量”。如果没有被准确计入资产,自然无法在GDP盘子里得到完整体现。
自2008年上一版国际标准颁布以来,全球经历了数字化、全球化和可持续发展三大深刻变化。为适应现实,联合国统计委员会正式通过了全新的《国民账户体系》(2025年SNA),并要求各国在2035年前全面落实。对于以2008年SNA为基础制定现行国家核算标准的中国而言,如何平稳对接新标准,是一项极为现实的宏观课题。
为数字时代的资产重新“称重”
在2025年SNA中,数字化核算被摆在极其核心的位置。
什么是数据?新标准明确指出,自然界的客观现象本身不是生产活动,但当人们投入资本和劳动,将现象中的信息元素以“数字化形式”记录、组织并存储时,它就成为了生产活动的产物。当这些数据在生产活动中使用超过一年,且能为所有者带来经济收益时,它们就正式成为被纳入固定资产的“数据资产”。
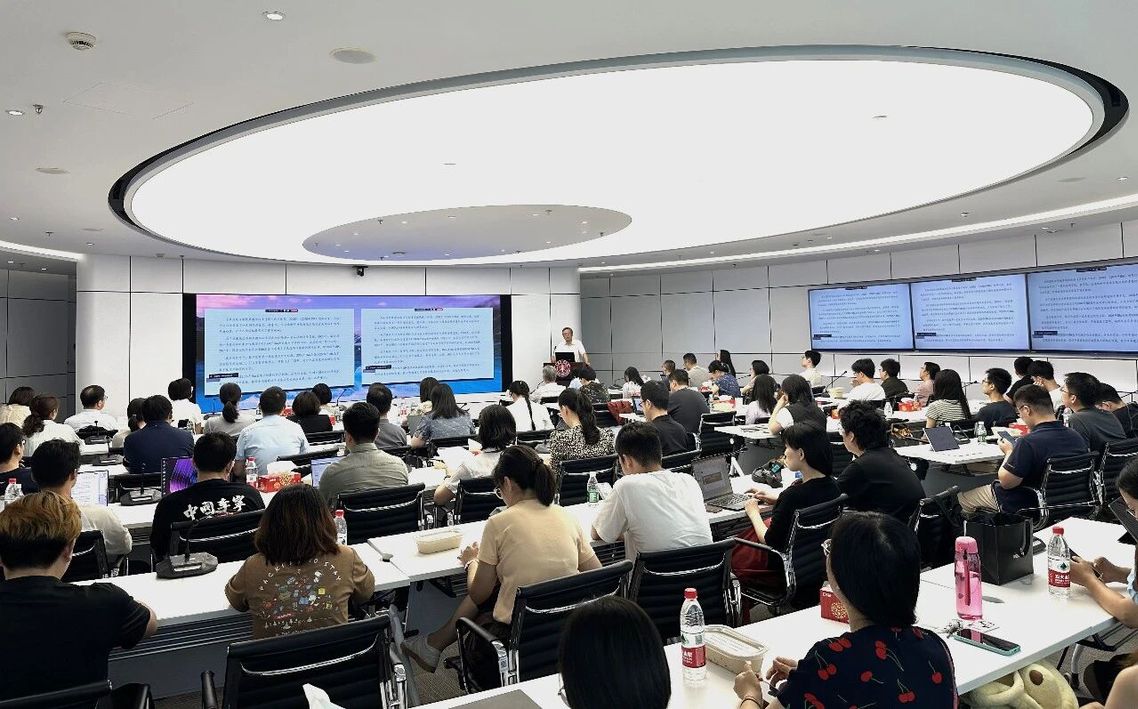
针对讨论热烈的数据确权问题,许宪春展现了统计实务的务实智慧。用户在平台上留下的浏览数据,从法律层面探讨归属往往旷日持久。但在核算中,标准奉行“经济所有权”原则。平台投入成本清洗数据用于精准营销获取利润,并承担数据泄露风险。按照“谁获益、谁承担风险”的逻辑,这些数据顺理成章被确认为平台的经济资产,这巧妙避开了法律纠纷,让宏观核算具备了可操作性。
为防范资产泡沫,新标准建议对自产自用的数据统一采用“生产成本法”测算价值,将收集、加工过程中的人工、设备折旧等成本加总,设定了相对客观的核算底线。
同样被重新定义的还有人工智能。在这个新体系中,AI被明确归类为一种特殊的“计算机软件”。专门用于训练某个人工智能软件且不再作他用的数据,其成本将被直接整合进AI软件的生产成本中。而云计算的普及,则重塑了资本的地理分布:以往企业自购服务器算作自身的固定资本,如今这笔资产被集中算入云计算企业的账下。
隐性福利与核算的民生温度
数字经济时代,人们享受着大量免费的搜索和社交服务。这部分福利该如何计入GDP?许宪春介绍,新标准的逻辑十分清晰:平台通过免费服务吸引流量,进而向广告商收费,隐性的服务成本最终会被摊入实体商品价格中由消费者买单。因此,免费数字产品本身并不直接凭空做大GDP总量。
但这并不意味着数字化的社会贡献被抹杀。许宪春在提出中国核算体系改革的建议时,特别强调了建立“数字化扩展账户和专题账户”的必要性。
数字化为居民节约了时间、丰富了信息,这些实打实的隐性福利,通过扩展账户可以进行客观量化,以更全面地衡量居民生活水平的提升。更深层的影响在于,技术变革在做大财富蛋糕的同时,也可能重塑社会结构。掌握核心技术的群体收入水涨船高,而部分缺乏数字技能的传统劳动者可能面临收入停滞。如果不通过编制专题账户,将不同阶层的收入、消费与财富积累清晰刻画出来,国家就无从下达精准的再分配政策。“我们需要有针对性的政策对冲机制,尽可能避免数字化带来的社会阶层进一步割裂。”
象牙塔外的现实摩擦:数据入表与考核归属
一套严谨的理论要在现实中落地,面临的挑战远比纸面公式复杂。在互动交流环节,来自高校的学者与基层的实务工作者接连抛出了操作层面的痛点。
上科大创管学院的学者提出了一个直击要害的矛盾:虽然相关部门出台了数据资源入表的规定,但在微观企业层面,往往因为审计成本增加且缺乏配套的税收优惠,真正建立数据资产账目的动力严重不足。如果底层的财务账是空的,宏观统计调查从哪里找数据?
许宪春坦言,这正是当前最大的困局之一。国民经济核算高度依赖微观企业的会计填报,破局的关键在于跨部门协同。这需要国家发改委、财政部、税务总局和国家数据局等联合行动,在政策和税收上给予企业实质性的激励。只有企业有了内生动力,宏观层面的统计汇总才有了地基。
一线统计工作者就近期出台的《统计单位划分及具体处理办法》提出了疑问。许宪春用早年在地方调研的经历,还原了这背后的行政与统计博弈。一家大型企业跨省设厂,产值算在了总部所在省份,但巨大的能源消耗却留在了工厂实际所在地,直接拖累了当地的能耗考核。在中国,GDP与能耗指标直接挂钩地方政绩,数据的区域归属极其敏感。新办法的出台,正是为了用更透明、科学的管理单元划分,从制度根源上理顺跨区域的利益纠葛,让数据回归真实的经济活动轨迹。
结语
研讨在热烈的氛围中落下帷幕。从日内瓦联合国的标准修订会议,到微观企业资产负债表上的一笔分录,再到地方政府能耗考核上的拉扯,宏观经济的核算体系在各个层面上呈现出复杂的肌理。在这个新旧动能转换的阵痛期,用一套科学、精准且贴近现实的“度量衡”去丈量国家的财富底数,去观照普通人的福祉变迁,不仅考验着统计学者的智慧,也深刻影响着一个大国未来的宏观决策。